PRODUZIONE E MERCATO DELLA FRUTTA DI STAGIONE E CATENA AZIENDALE


La produzione della frutta di stagione costituisce un’importante attività del settore agricolo e può essere analizzata dal punto di vista economico attraverso il rapporto tra produzione, costi, domanda, offerta e commercializzazione.

L’impresa agricola deve innanzitutto programmare la produzione scegliendo quali varietà coltivare e valutando le risorse disponibili, i costi e le possibilità di vendita. Tra i principali fattori produttivi rientrano la terra, il lavoro, il capitale e l’organizzazione imprenditoriale. L’utilizzo di questi fattori genera diversi costi di produzione, come quelli relativi alla manodopera, all’irrigazione, ai macchinari, alla raccolta, alla conservazione, al confezionamento e al trasporto. L’obiettivo economico dell’impresa è ottenere ricavi sufficienti a coprire i costi sostenuti e conseguire un risultato economico positivo.
Il mercato della frutta è fortemente influenzato dalla stagionalità, poiché la quantità disponibile varia durante l’anno. Il prezzo di mercato è collegato all’andamento della domanda e dell’offerta, oltre che alla qualità del prodotto e ai costi sostenuti lungo la filiera. Per questo motivo l’imprenditore deve valutare non soltanto quanto produrre, ma anche come e attraverso quali canali vendere. I ricavi dell’impresa dipendono principalmente dalla quantità di prodotto venduta e dal relativo prezzo di vendita.
Dal punto di vista aziendale assume particolare importanza la filiera produttiva e commerciale. La catena aziendale parte dall’acquisto e dall’impiego dei fattori necessari alla produzione, prosegue con la coltivazione e la raccolta e comprende successivamente selezione, confezionamento, conservazione, trasporto, distribuzione e vendita.
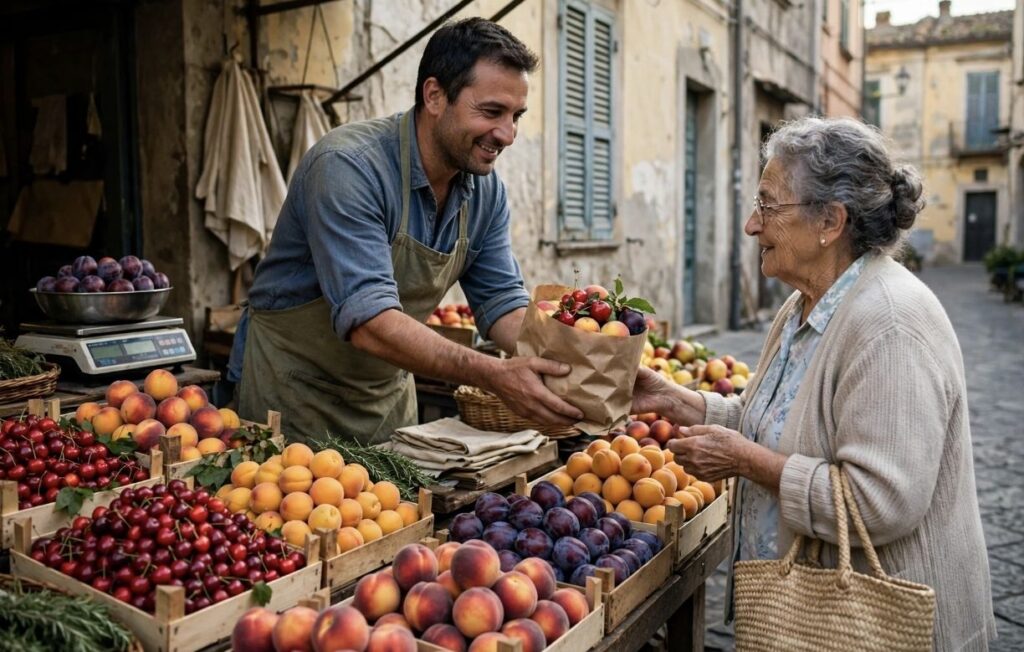
All’interno della filiera possono operare aziende agricole, cooperative, grossisti, imprese di trasporto, distributori e commercianti. Il prodotto può seguire una filiera corta, caratterizzata da pochi passaggi tra produttore e consumatore, oppure una filiera più articolata con diversi intermediari. La commercializzazione rappresenta una fase fondamentale perché collega l’impresa agricola al mercato. La frutta può essere venduta direttamente al consumatore oppure attraverso intermediari, negozi e grande distribuzione. Ogni canale presenta costi e caratteristiche differenti e l’impresa deve scegliere quello economicamente più adatto alla propria produzione e alla propria organizzazione.
Anche il consumatore svolge un ruolo importante, perché attraverso la domanda influenza le decisioni produttive e commerciali dell’impresa. Prezzo, qualità, provenienza e caratteristiche del prodotto possono incidere sulle scelte d’acquisto. L’impresa può quindi cercare di differenziare la propria offerta attraverso la qualità, la valorizzazione del territorio, la vendita diretta o la trasformazione della frutta in altri prodotti.
In conclusione, la produzione e il mercato della frutta di stagione costituiscono un sistema economico nel quale domanda, offerta, prezzo, costi, ricavi e distribuzione sono strettamente collegati. Una corretta gestione della catena aziendale permette all’impresa di organizzare i fattori produttivi, controllare i costi, scegliere i canali di vendita più convenienti e adattare la propria produzione alle esigenze del mercato. In questo modo l’attività agricola assume una vera e propria dimensione economica e imprenditoriale, orientata al raggiungimento dell’efficienza, della competitività e della redditività.

DALLA CASTAGNA ALL’IMPRESA: PRODUZIONE, TRASFORMAZIONE E FILIERE DELL’IRPINIA


Tra le produzioni agricole capaci di raccontare il rapporto tra territorio ed economia in Irpinia, la castagna occupa un ruolo di particolare importanza.

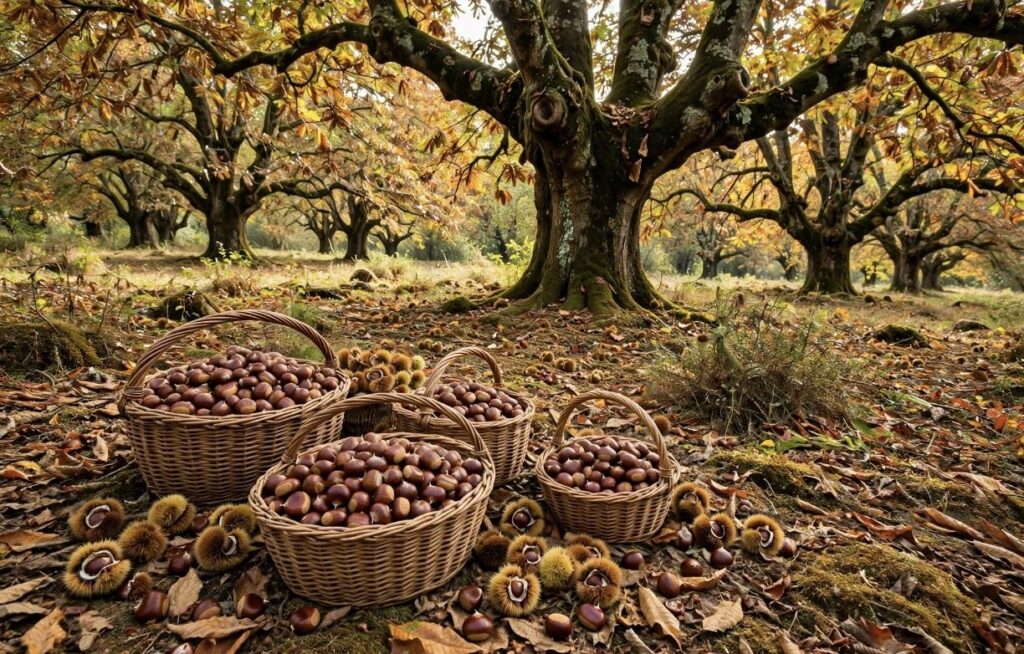
Quella che per generazioni è stata soprattutto una risorsa alimentare per le famiglie delle zone montane può essere letta oggi come il punto di partenza di una vera filiera produttiva, nella quale il prodotto agricolo acquista progressivamente valore attraverso raccolta, selezione, trasformazione, confezionamento, distribuzione e vendita. Dal punto di vista dell’economia aziendale, quindi, il castagneto non rappresenta soltanto il luogo della produzione primaria, ma il primo anello di un sistema che mette in relazione aziende agricole, imprese di trasformazione, operatori commerciali, ristorazione e attività legate alla promozione del territorio. La produzione comincia dalla gestione dei castagneti, dalla cura delle piante e dalla raccolta dei frutti. A questa prima fase segue quella della selezione, necessaria per distinguere il prodotto destinato al consumo fresco da quello che può essere avviato alla trasformazione. Ed è proprio la trasformazione a rappresentare uno degli elementi economicamente più interessanti: la castagna può infatti diventare ingrediente per prodotti dolciari e preparazioni tradizionali, mentre lavorazioni come l’essiccazione consentono di ottenere specialità fortemente legate alla cultura locale, come le castagne del prete. In questo modo una materia prima agricola acquisisce un maggiore valore aggiunto e può raggiungere mercati e consumatori differenti. Produzioni territoriali come la Castagna di Montella IGP e la Castagna di Serino IGP evidenziano inoltre quanto l’origine possa diventare parte integrante del valore economico del prodotto. In una moderna strategia aziendale non conta solamente produrre, ma anche riuscire a distinguere la propria offerta, comunicandone provenienza, qualità e legame con il territorio. La filiera continua poi attraverso le attività di confezionamento, distribuzione e commercializzazione. Il valore generato dalla castagna non rimane quindi confinato all’azienda agricola, ma può distribuirsi tra diversi operatori economici. Più la filiera riesce a trasformare e commercializzare il prodotto sul territorio, maggiore può essere la capacità di creare opportunità per le economie locali. In questa prospettiva assumono importanza anche la collaborazione tra produttori e la capacità delle imprese di organizzare l’offerta, programmare le quantità, controllare i costi e individuare nuovi sbocchi commerciali. Un elemento fondamentale dell’economia aziendale è infatti la programmazione: le aziende devono confrontarsi con una produzione influenzata dalle condizioni naturali e devono contemporaneamente rispondere alle esigenze del mercato. Quantità disponibile, qualità, costi di raccolta e trasformazione, conservazione e prezzo finale diventano così variabili strettamente collegate.

La castanicoltura irpina presenta inoltre una filiera che può estendersi oltre il settore strettamente alimentare. Sagre, manifestazioni autunnali e iniziative dedicate alla castagna contribuiscono a mettere in relazione agricoltura, commercio, ristorazione e promozione dei borghi. Il prodotto agricolo diventa così anche uno strumento di attrazione territoriale: chi partecipa a una manifestazione non acquista necessariamente soltanto castagne, ma può rivolgersi alle attività commerciali e di ristorazione presenti sul territorio. Da questo punto di vista la filiera si allarga e genera un indotto che interessa una pluralità di soggetti. Una parte fondamentale del sistema rimane però la capacità di affrontare i rischi della produzione. Le difficoltà che negli anni hanno interessato i castagneti dimostrano come un problema fitosanitario o ambientale possa ripercuotersi sull’intera catena economica: una riduzione del raccolto non riguarda esclusivamente il produttore, ma può incidere anche sulla disponibilità di materia prima per trasformatori e commercianti. Allo stesso modo, siccità e alterazioni dei cicli stagionali rendono sempre più importante la gestione sostenibile dei castagneti e la capacità delle aziende di adattare le proprie strategie. Investire nella cura delle piante, nella qualità e nell’efficienza dei processi non significa quindi soltanto difendere l’ambiente, ma tutelare la continuità economica della filiera. Il futuro della castagna irpina passa proprio dalla capacità di trasformare una risorsa tradizionale in un sistema produttivo sempre più organizzato. Agricoltura e impresa non sono realtà separate: dalla raccolta alla trasformazione, dal confezionamento alla vendita, fino alla ristorazione e alla promozione turistica, ogni fase può contribuire alla creazione del valore. La castagna diventa così un esempio concreto di filiera territoriale nella quale materia prima, lavoro, competenze e identità locale si incontrano. Valorizzare questa produzione significa pertanto non soltanto conservare una tradizione agricola, ma costruire opportunità economiche per le aree interne, sostenere le imprese locali e rafforzare un modello nel quale il territorio non rappresenta semplicemente il luogo in cui si produce, ma una componente essenziale del valore del prodotto.

RINCARI A DANNO DELLE PMI: UN PESO SEMPRE PIÙ GRAVOSO SUL SISTEMA PRODUTTIVO ITALIANO


Le piccole e medie imprese (PMI) italiane stanno affrontando una fase particolarmente complessa, caratterizzata da una serie di rincari che incidono direttamente sulla competitività, sulla redditività e sulla capacità di investimento.

Negli ultimi anni l’aumento dei costi energetici, delle materie prime, dei trasporti, dei servizi finanziari e degli adempimenti burocratici ha generato una pressione crescente sui bilanci aziendali, colpendo soprattutto quelle realtà che dispongono di minori margini di manovra rispetto alle grandi imprese. Le PMI, che rappresentano il cuore del tessuto produttivo italiano, si trovano così a dover sostenere spese sempre più elevate senza poter trasferire integralmente tali aumenti sui prezzi finali, per il timore di perdere quote di mercato o clienti consolidati.
Uno dei fattori che maggiormente ha contribuito all’aumento dei costi è stato il rincaro dell’energia. Le imprese manifatturiere, artigianali e commerciali hanno visto crescere notevolmente le bollette di elettricità e gas, con ripercussioni immediate sui costi di produzione. In molti settori ad alta intensità energetica, l’incremento delle spese ha ridotto drasticamente i margini di profitto, costringendo alcune aziende a rivedere i turni di lavoro, rinviare investimenti o addirittura ridurre la produzione. A questo si è aggiunto l’aumento dei prezzi dei carburanti, che ha inciso sui costi logistici e di distribuzione, rendendo più oneroso il trasporto delle merci lungo l’intera filiera.
Parallelamente, i rincari delle materie prime hanno aggravato ulteriormente la situazione. Settori come l’edilizia, la meccanica, l’arredamento e l’agroalimentare hanno registrato aumenti significativi nei costi di acquisto di acciaio, legno, plastica, cereali e altri materiali essenziali. Le difficoltà di approvvigionamento e le tensioni sui mercati internazionali hanno contribuito a una volatilità dei prezzi che rende sempre più difficile programmare investimenti e definire strategie di medio-lungo periodo. Molte PMI si trovano così a operare in un contesto di forte incertezza, dove la pianificazione economica risulta continuamente esposta a variazioni improvvise dei costi.
Anche il costo del denaro rappresenta un elemento di preoccupazione. L’aumento dei tassi di interesse ha reso più costoso l’accesso al credito, una risorsa fondamentale per le piccole imprese che spesso finanziano la crescita e la liquidità aziendale attraverso prestiti bancari. Rate più elevate e condizioni di finanziamento meno favorevoli riducono la capacità delle aziende di investire in innovazione, digitalizzazione e ampliamento produttivo.

Le imprese più fragili rischiano inoltre di trovarsi in difficoltà nella gestione della liquidità, soprattutto in presenza di ritardi nei pagamenti o di un rallentamento della domanda. Non meno rilevanti sono i costi indiretti derivanti dagli adempimenti amministrativi e normativi. La crescente complessità delle procedure burocratiche, degli obblighi fiscali, delle normative ambientali e delle disposizioni in materia di sicurezza comporta per le PMI un impiego significativo di risorse economiche e professionali. Sebbene molti di questi interventi siano finalizzati a garantire maggiore trasparenza e sostenibilità, il loro impatto risulta spesso più gravoso per le realtà di dimensioni ridotte, che non dispongono di strutture interne dedicate e devono ricorrere a consulenze esterne.
Le conseguenze di questa spirale di rincari si riflettono sull’intero sistema economico. Molte imprese rinviano investimenti strategici, riducono le assunzioni o limitano i programmi di formazione del personale. Alcune sono costrette ad aumentare i prezzi dei propri prodotti e servizi, alimentando ulteriormente le pressioni inflazionistiche. Altre, invece, assorbono parte dei costi pur di mantenere la competitività, con effetti negativi sulla redditività e sulla solidità finanziaria.
Per contrastare tali difficoltà, numerose associazioni di categoria chiedono interventi mirati a sostegno delle PMI, attraverso una riduzione del costo dell’energia, incentivi agli investimenti, agevolazioni fiscali, semplificazione burocratica e strumenti di accesso al credito più favorevoli. In un contesto economico caratterizzato da elevata incertezza, il sostegno alle piccole e medie imprese assume infatti un ruolo strategico non solo per la salvaguardia dell’occupazione, ma anche per la crescita e la competitività dell’intero sistema produttivo nazionale. Garantire condizioni più sostenibili per chi produce, investe e crea valore sul territorio significa preservare uno dei principali motori dell’economia italiana e favorire uno sviluppo più equilibrato e duraturo nel tempo.

RINCARI A DANNO DELLE PMI: UN PESO SEMPRE PIÙ GRAVOSO SUL SISTEMA PRODUTTIVO ITALIANO


Le piccole e medie imprese (PMI) italiane stanno affrontando una fase particolarmente complessa, caratterizzata da una serie di rincari che incidono direttamente sulla competitività, sulla redditività e sulla capacità di investimento.

Negli ultimi anni l’aumento dei costi energetici, delle materie prime, dei trasporti, dei servizi finanziari e degli adempimenti burocratici ha generato una pressione crescente sui bilanci aziendali, colpendo soprattutto quelle realtà che dispongono di minori margini di manovra rispetto alle grandi imprese. Le PMI, che rappresentano il cuore del tessuto produttivo italiano, si trovano così a dover sostenere spese sempre più elevate senza poter trasferire integralmente tali aumenti sui prezzi finali, per il timore di perdere quote di mercato o clienti consolidati.
Uno dei fattori che maggiormente ha contribuito all’aumento dei costi è stato il rincaro dell’energia. Le imprese manifatturiere, artigianali e commerciali hanno visto crescere notevolmente le bollette di elettricità e gas, con ripercussioni immediate sui costi di produzione. In molti settori ad alta intensità energetica, l’incremento delle spese ha ridotto drasticamente i margini di profitto, costringendo alcune aziende a rivedere i turni di lavoro, rinviare investimenti o addirittura ridurre la produzione. A questo si è aggiunto l’aumento dei prezzi dei carburanti, che ha inciso sui costi logistici e di distribuzione, rendendo più oneroso il trasporto delle merci lungo l’intera filiera.
Parallelamente, i rincari delle materie prime hanno aggravato ulteriormente la situazione. Settori come l’edilizia, la meccanica, l’arredamento e l’agroalimentare hanno registrato aumenti significativi nei costi di acquisto di acciaio, legno, plastica, cereali e altri materiali essenziali. Le difficoltà di approvvigionamento e le tensioni sui mercati internazionali hanno contribuito a una volatilità dei prezzi che rende sempre più difficile programmare investimenti e definire strategie di medio-lungo periodo. Molte PMI si trovano così a operare in un contesto di forte incertezza, dove la pianificazione economica risulta continuamente esposta a variazioni improvvise dei costi.
Anche il costo del denaro rappresenta un elemento di preoccupazione. L’aumento dei tassi di interesse ha reso più costoso l’accesso al credito, una risorsa fondamentale per le piccole imprese che spesso finanziano la crescita e la liquidità aziendale attraverso prestiti bancari. Rate più elevate e condizioni di finanziamento meno favorevoli riducono la capacità delle aziende di investire in innovazione, digitalizzazione e ampliamento produttivo.

Le imprese più fragili rischiano inoltre di trovarsi in difficoltà nella gestione della liquidità, soprattutto in presenza di ritardi nei pagamenti o di un rallentamento della domanda. Non meno rilevanti sono i costi indiretti derivanti dagli adempimenti amministrativi e normativi. La crescente complessità delle procedure burocratiche, degli obblighi fiscali, delle normative ambientali e delle disposizioni in materia di sicurezza comporta per le PMI un impiego significativo di risorse economiche e professionali. Sebbene molti di questi interventi siano finalizzati a garantire maggiore trasparenza e sostenibilità, il loro impatto risulta spesso più gravoso per le realtà di dimensioni ridotte, che non dispongono di strutture interne dedicate e devono ricorrere a consulenze esterne.
Le conseguenze di questa spirale di rincari si riflettono sull’intero sistema economico. Molte imprese rinviano investimenti strategici, riducono le assunzioni o limitano i programmi di formazione del personale. Alcune sono costrette ad aumentare i prezzi dei propri prodotti e servizi, alimentando ulteriormente le pressioni inflazionistiche. Altre, invece, assorbono parte dei costi pur di mantenere la competitività, con effetti negativi sulla redditività e sulla solidità finanziaria.
Per contrastare tali difficoltà, numerose associazioni di categoria chiedono interventi mirati a sostegno delle PMI, attraverso una riduzione del costo dell’energia, incentivi agli investimenti, agevolazioni fiscali, semplificazione burocratica e strumenti di accesso al credito più favorevoli. In un contesto economico caratterizzato da elevata incertezza, il sostegno alle piccole e medie imprese assume infatti un ruolo strategico non solo per la salvaguardia dell’occupazione, ma anche per la crescita e la competitività dell’intero sistema produttivo nazionale. Garantire condizioni più sostenibili per chi produce, investe e crea valore sul territorio significa preservare uno dei principali motori dell’economia italiana e favorire uno sviluppo più equilibrato e duraturo nel tempo.

RINCARI A DANNO DELLE PMI: UN PESO SEMPRE PIÙ GRAVOSO SUL SISTEMA PRODUTTIVO ITALIANO


Le piccole e medie imprese (PMI) italiane stanno affrontando una fase particolarmente complessa, caratterizzata da una serie di rincari che incidono direttamente sulla competitività, sulla redditività e sulla capacità di investimento.

Negli ultimi anni l’aumento dei costi energetici, delle materie prime, dei trasporti, dei servizi finanziari e degli adempimenti burocratici ha generato una pressione crescente sui bilanci aziendali, colpendo soprattutto quelle realtà che dispongono di minori margini di manovra rispetto alle grandi imprese. Le PMI, che rappresentano il cuore del tessuto produttivo italiano, si trovano così a dover sostenere spese sempre più elevate senza poter trasferire integralmente tali aumenti sui prezzi finali, per il timore di perdere quote di mercato o clienti consolidati.
Uno dei fattori che maggiormente ha contribuito all’aumento dei costi è stato il rincaro dell’energia. Le imprese manifatturiere, artigianali e commerciali hanno visto crescere notevolmente le bollette di elettricità e gas, con ripercussioni immediate sui costi di produzione. In molti settori ad alta intensità energetica, l’incremento delle spese ha ridotto drasticamente i margini di profitto, costringendo alcune aziende a rivedere i turni di lavoro, rinviare investimenti o addirittura ridurre la produzione. A questo si è aggiunto l’aumento dei prezzi dei carburanti, che ha inciso sui costi logistici e di distribuzione, rendendo più oneroso il trasporto delle merci lungo l’intera filiera.
Parallelamente, i rincari delle materie prime hanno aggravato ulteriormente la situazione. Settori come l’edilizia, la meccanica, l’arredamento e l’agroalimentare hanno registrato aumenti significativi nei costi di acquisto di acciaio, legno, plastica, cereali e altri materiali essenziali. Le difficoltà di approvvigionamento e le tensioni sui mercati internazionali hanno contribuito a una volatilità dei prezzi che rende sempre più difficile programmare investimenti e definire strategie di medio-lungo periodo. Molte PMI si trovano così a operare in un contesto di forte incertezza, dove la pianificazione economica risulta continuamente esposta a variazioni improvvise dei costi.
Anche il costo del denaro rappresenta un elemento di preoccupazione. L’aumento dei tassi di interesse ha reso più costoso l’accesso al credito, una risorsa fondamentale per le piccole imprese che spesso finanziano la crescita e la liquidità aziendale attraverso prestiti bancari. Rate più elevate e condizioni di finanziamento meno favorevoli riducono la capacità delle aziende di investire in innovazione, digitalizzazione e ampliamento produttivo.

Le imprese più fragili rischiano inoltre di trovarsi in difficoltà nella gestione della liquidità, soprattutto in presenza di ritardi nei pagamenti o di un rallentamento della domanda. Non meno rilevanti sono i costi indiretti derivanti dagli adempimenti amministrativi e normativi. La crescente complessità delle procedure burocratiche, degli obblighi fiscali, delle normative ambientali e delle disposizioni in materia di sicurezza comporta per le PMI un impiego significativo di risorse economiche e professionali. Sebbene molti di questi interventi siano finalizzati a garantire maggiore trasparenza e sostenibilità, il loro impatto risulta spesso più gravoso per le realtà di dimensioni ridotte, che non dispongono di strutture interne dedicate e devono ricorrere a consulenze esterne.
Le conseguenze di questa spirale di rincari si riflettono sull’intero sistema economico. Molte imprese rinviano investimenti strategici, riducono le assunzioni o limitano i programmi di formazione del personale. Alcune sono costrette ad aumentare i prezzi dei propri prodotti e servizi, alimentando ulteriormente le pressioni inflazionistiche. Altre, invece, assorbono parte dei costi pur di mantenere la competitività, con effetti negativi sulla redditività e sulla solidità finanziaria.
Per contrastare tali difficoltà, numerose associazioni di categoria chiedono interventi mirati a sostegno delle PMI, attraverso una riduzione del costo dell’energia, incentivi agli investimenti, agevolazioni fiscali, semplificazione burocratica e strumenti di accesso al credito più favorevoli. In un contesto economico caratterizzato da elevata incertezza, il sostegno alle piccole e medie imprese assume infatti un ruolo strategico non solo per la salvaguardia dell’occupazione, ma anche per la crescita e la competitività dell’intero sistema produttivo nazionale. Garantire condizioni più sostenibili per chi produce, investe e crea valore sul territorio significa preservare uno dei principali motori dell’economia italiana e favorire uno sviluppo più equilibrato e duraturo nel tempo.

RINCARI A DANNO DELLE PMI: UN PESO SEMPRE PIÙ GRAVOSO SUL SISTEMA PRODUTTIVO ITALIANO


Le piccole e medie imprese (PMI) italiane stanno affrontando una fase particolarmente complessa, caratterizzata da una serie di rincari che incidono direttamente sulla competitività, sulla redditività e sulla capacità di investimento.

Negli ultimi anni l’aumento dei costi energetici, delle materie prime, dei trasporti, dei servizi finanziari e degli adempimenti burocratici ha generato una pressione crescente sui bilanci aziendali, colpendo soprattutto quelle realtà che dispongono di minori margini di manovra rispetto alle grandi imprese. Le PMI, che rappresentano il cuore del tessuto produttivo italiano, si trovano così a dover sostenere spese sempre più elevate senza poter trasferire integralmente tali aumenti sui prezzi finali, per il timore di perdere quote di mercato o clienti consolidati.
Uno dei fattori che maggiormente ha contribuito all’aumento dei costi è stato il rincaro dell’energia. Le imprese manifatturiere, artigianali e commerciali hanno visto crescere notevolmente le bollette di elettricità e gas, con ripercussioni immediate sui costi di produzione. In molti settori ad alta intensità energetica, l’incremento delle spese ha ridotto drasticamente i margini di profitto, costringendo alcune aziende a rivedere i turni di lavoro, rinviare investimenti o addirittura ridurre la produzione. A questo si è aggiunto l’aumento dei prezzi dei carburanti, che ha inciso sui costi logistici e di distribuzione, rendendo più oneroso il trasporto delle merci lungo l’intera filiera.
Parallelamente, i rincari delle materie prime hanno aggravato ulteriormente la situazione. Settori come l’edilizia, la meccanica, l’arredamento e l’agroalimentare hanno registrato aumenti significativi nei costi di acquisto di acciaio, legno, plastica, cereali e altri materiali essenziali. Le difficoltà di approvvigionamento e le tensioni sui mercati internazionali hanno contribuito a una volatilità dei prezzi che rende sempre più difficile programmare investimenti e definire strategie di medio-lungo periodo. Molte PMI si trovano così a operare in un contesto di forte incertezza, dove la pianificazione economica risulta continuamente esposta a variazioni improvvise dei costi.
Anche il costo del denaro rappresenta un elemento di preoccupazione. L’aumento dei tassi di interesse ha reso più costoso l’accesso al credito, una risorsa fondamentale per le piccole imprese che spesso finanziano la crescita e la liquidità aziendale attraverso prestiti bancari. Rate più elevate e condizioni di finanziamento meno favorevoli riducono la capacità delle aziende di investire in innovazione, digitalizzazione e ampliamento produttivo.

Le imprese più fragili rischiano inoltre di trovarsi in difficoltà nella gestione della liquidità, soprattutto in presenza di ritardi nei pagamenti o di un rallentamento della domanda. Non meno rilevanti sono i costi indiretti derivanti dagli adempimenti amministrativi e normativi. La crescente complessità delle procedure burocratiche, degli obblighi fiscali, delle normative ambientali e delle disposizioni in materia di sicurezza comporta per le PMI un impiego significativo di risorse economiche e professionali. Sebbene molti di questi interventi siano finalizzati a garantire maggiore trasparenza e sostenibilità, il loro impatto risulta spesso più gravoso per le realtà di dimensioni ridotte, che non dispongono di strutture interne dedicate e devono ricorrere a consulenze esterne.
Le conseguenze di questa spirale di rincari si riflettono sull’intero sistema economico. Molte imprese rinviano investimenti strategici, riducono le assunzioni o limitano i programmi di formazione del personale. Alcune sono costrette ad aumentare i prezzi dei propri prodotti e servizi, alimentando ulteriormente le pressioni inflazionistiche. Altre, invece, assorbono parte dei costi pur di mantenere la competitività, con effetti negativi sulla redditività e sulla solidità finanziaria.
Per contrastare tali difficoltà, numerose associazioni di categoria chiedono interventi mirati a sostegno delle PMI, attraverso una riduzione del costo dell’energia, incentivi agli investimenti, agevolazioni fiscali, semplificazione burocratica e strumenti di accesso al credito più favorevoli. In un contesto economico caratterizzato da elevata incertezza, il sostegno alle piccole e medie imprese assume infatti un ruolo strategico non solo per la salvaguardia dell’occupazione, ma anche per la crescita e la competitività dell’intero sistema produttivo nazionale. Garantire condizioni più sostenibili per chi produce, investe e crea valore sul territorio significa preservare uno dei principali motori dell’economia italiana e favorire uno sviluppo più equilibrato e duraturo nel tempo.

FERRERO SOSPENDE GLI ACQUISTI DI NOCCIOLE TURCHE: CRISI GLOBALE E CROLLO DELLA PRODUZIONE IRPINA


Nocciole in crisi per scarsa produzione. la Ferrero rinuncia alla nocciola turca

Il colosso dolciario Ferrero ha deciso di sospendere temporaneamente gli acquisti di nocciole dalla Turchia, principale fornitore mondiale, a causa di un drastico aumento dei prezzi e di una crisi produttiva che ha colpito il settore.
La decisione arriva dopo una primavera segnata da condizioni climatiche estreme e da un’epidemia di parassiti che ha devastato i raccolti turchi. Una gelata fuori stagione ha compromesso la fioritura degli alberi, mentre la diffusione della cimice asiatica ha ulteriormente aggravato la situazione, riducendo drasticamente la quantità di frutta secca disponibile. Il risultato è stato un crollo della produzione sotto le 500mila tonnellate e un conseguente raddoppio dei prezzi rispetto all’inizio dell’estate.
Ferrero, che consuma circa il 25% della produzione mondiale di nocciole per prodotti come Nutella e Rocher, ha scelto di interrompere gli acquisti dalla Turchia per tutelarsi da ulteriori rincari e speculazioni. L’azienda ha attinto alle proprie scorte e ha avviato trattative per rifornirsi da altri mercati, tra cui Cile, Stati Uniti e Cina.
Ma la crisi non riguarda solo la Turchia. Anche l’Italia, secondo produttore europeo, è alle prese con una stagione drammatica.

In Irpinia, una delle aree più vocate alla corilicoltura, la produzione ha subito un crollo stimato tra il 60% e l’80% rispetto agli anni precedenti. Le cause sono molteplici: inverni troppo miti, piogge violente in primavera, ondate di calore e siccità estiva hanno messo in ginocchio i noccioleti. Il fenomeno della cascola precoce ha colpito duramente, con frutti svuotati, secchi o danneggiati da patologie non ancora identificate.
La produzione attesa nella provincia di Avellino non supererà le 4.000 tonnellate, un dato allarmante che sta generando forti preoccupazioni tra gli agricoltori locali. Le aziende agricole irpine, molte delle quali a conduzione familiare, si trovano ora in grave difficoltà economica. I costi di produzione sono aumentati, mentre i ricavi si sono ridotti drasticamente. Alcuni produttori stanno valutando la possibilità di abbandonare la coltivazione, mentre altri chiedono interventi urgenti da parte delle istituzioni per fronteggiare la crisi.
Questa doppia emergenza, turca e italiana, evidenzia la vulnerabilità delle filiere agroalimentari di fronte ai cambiamenti climatici e alle emergenze fitosanitarie. Ferrero, da parte sua, sembra intenzionata a rafforzare la propria rete internazionale, mantenendo al contempo un occhio vigile sulla situazione turca e italiana, nella speranza di un ritorno alla normalità.

PRODUZIONE CASTAGNE: MONTELLA AREA PROTETTA IGP

Il lavoro presenta l’evoluzione della posizione dell’Italia nel commercio internazionale delle castagne destinate al consumo fresco. L’Italia, insieme alla Cina, è il principale esportatore mondiale di castagne. Tuttavia, le castagne italiane per varietà, proprietà organolettiche e caratteristiche estetiche si differenziano da quelle prodotte in Cina e per questo rappresentano all’estero una sorta di made in Italy. Le esportazioni rappresentano tra il 30% e il 40% della produzione e la bilancia commerciale è sempre in attivo. Tuttavia, i mutati gusti dei consumatori e la concorrenza asiatica minacciano la sua capacità di penetrazione nei mercati esteri e, di conseguenza, la sopravvivenza del settore, che garantisce un’importante fonte di reddito e la tutela ambientale e paesaggistica dei territori. La produzione mondiale di castagne si concentra in due grandi macroaree, l’Asia e l’Europa, che rappresentano rispettivamente l’80% e il 16% della produzione mondiale. Essa è pari a poco più di 1 milione di tonnellate e occupa una superficie di 367.000 ettari. La produzione mondiale di castagne è cresciuta a partire dal 1990, dopo un trentennio in cui è rimasta relativamente stabile. Tale crescita è dovuta esclusivamente alla produzione cinese che tra il 1990 e il 2008 è più che triplicata attestandosi a circa 900 mila tonnellate nel periodo 2004-2008. Il Centro Studi e Ricerca di Co.N.A.P.I .Nazional, ha messo in evidenza che il risultato della Cina è da attribuirsi sia ad una maggiore superficie investita nella coltura sia al miglioramento delle rese. Infatti, la superficie investita è quasi raddoppiata portandosi a circa 130.000 ettari nel 2008, aumentando anche la cosiddetta resa. Nello stesso periodo, la produzione italiana si è attestata tra le 50 e le 70 mila tonnellate a seconda dell’annata. La quota sulla produzione mondiale è passata dall’11% in media degli anni Novanta al 4% in media di oggi a causa dell’aumento della produzione cinese. Le principali regioni esportatrici sono Campania e Piemonte, che rappresentano, rispettivamente, il 65% e il 12% della quantità di castagne e marroni esportata dall’Italia. In particolare, le industrie di trasformazione e commercializzazione della Campania sono tra i più importanti operatori dei mercati internazionali. La filiera castanicola italiana è costituita da pochi operatori che trasformano e commercializzano il prodotto sui mercati nazionali e esteri, da un’ offerta frammentata costituita da aziende di piccole dimensioni e dalla presenza di numerosi intermediari. Tale struttura si riflette sia sul prezzo alla produzione che su quello al consumo.Nel campo delle denominazioni di origine protetta (DOP) e Indicazione geografica protetta (IGP) ci sono 8 varietà frutticole.

Tra le aree protette e a coltivazione di castagne risaltano quelle Irpine, in modo particolare quella di Montella tanto che il 7 marzo 1975 è stata fondata la Società Cooperativa Agricola CASTAGNE DI MONTELLA per volontà di un gruppo numeroso di castanicoltori dell’Areale I.G.P., il cui obiettivo è quello di accorciare la filiera produzione – mercato, avvicinando il più possibile i produttori ai consumatori. La Cooperativa basa i suoi principi sulla solidarietà fra i produttori agricoli che, unendosi, acquistano maggiore forza contrattuale sul mercato. Oltre Montella, fanno parte della filiera Cassano Irpino, Bagnoli Irpino, Laceno tanto da dar vita ad un opificio che si estende su una superficie totale di 7.500 mq. di cui circa 1.000 mq. sono coperti, dove avviene la lavorazione e manipolazione del prodotto, i restanti 6.500 mq. servono per le operazioni di carico/scarico e parte a verde.Ad oggi la Cooperativa conta un considerevole numero di soci che conducono superficie investita a castagneto da frutto per circa 165 Ettari. La produzione viene collocata, prevalentemente sul mercato nazionale, soprattutto con il marchio dell’azienda “Soc. Coop. Agricola Castagne di Montella” per quanto riguarda il prodotto fresco, mentre per il secco, esso viene venduto ad altri intermediari che collocano il prodotto con il loro marchio. I dati economici e produttivi sono consistenti. Il castagno è stato da sempre un mezzo di sussistenza economica per la comunità irpina contribuendo a segnare la tradizione rurale e lo sviluppo sociale di queste zone. Con una produzione media annua di 7-8 mila tonnellate, la “Castagna di Montella” partecipa a circa il 60% dell’intero raccolto di castagne della provincia di Avellino. Il 50% circa del prodotto viene esportato oltreoceano, il 25% viene esitato sui mercati europei e solo il restante 25% è collocato sui mercati nazionali. Pur contando su una superficie complessiva di oltre 4.000 ettari, la superficie iscritta al sistema di certificazione IGP è di 664 ettari circa, per un totale di n. 120 aziende agricole, con una notevole produzione certificata e commercializzata, inoltre sono 4 le ditte confezionatrici certificate. La “Castagna di Montella” è stato il primo ed unico caso in Italia di prodotto ortofrutticolo cui sia stata riconosciuta, da parte del Ministero dell’Agricoltura, la DOC, sostituita nove anni dopo dall’IGP. Il riconoscimento comunitario dell’Indicazione Geografica Protetta (IGP) “Castagna di Montella” è avvenuto attraverso il Regolamento (CE).